Juros compostos na prática: por que começar cedo vale mais do que aportar muito
Duas pessoas, o mesmo aporte, dez anos de diferença. O resultado no fim mostra o peso do tempo.
· atualizado em 11 de outubro de 2026 · 1 min de leitura
Neste artigo
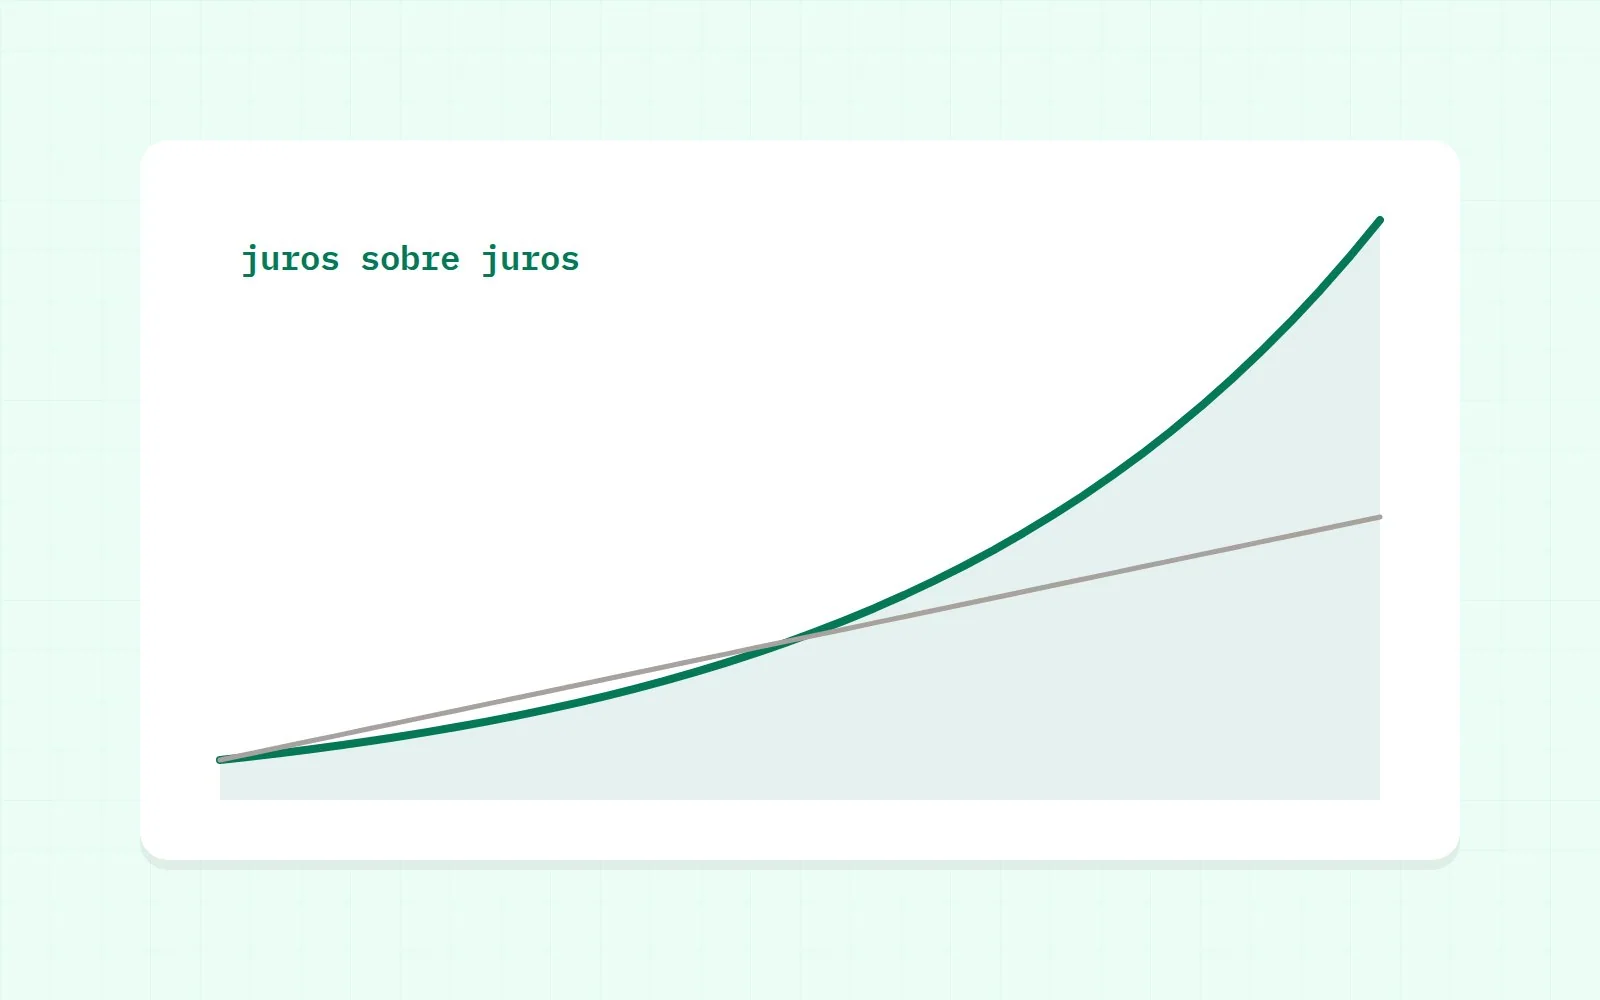
Nos juros compostos, o rendimento de cada mês passa a render também. No começo a diferença é pequena; com os anos, a curva se inclina.
Ana e Bruno (exemplo hipotético)
Os dois investem R$ 500 por mês com juro real de 5% ao ano (acima da inflação).
- Ana começa aos 25 e para aos 35. Investe por 10 anos e deixa o dinheiro render até os 60.
- Bruno começa aos 35 e investe até os 60, sem parar: 25 anos de aportes.
Aos 60, em valores de hoje:
| Total aportado | Patrimônio aos 60 | |
|---|---|---|
| Ana | R$ 60 mil | cerca de R$ 260 mil |
| Bruno | R$ 150 mil | cerca de R$ 293 mil |
Ana aportou menos da metade e chegou perto de Bruno. O que fez a diferença foram os dez anos extras de juros sobre juros.
Por que usar o juro real
Uma calculadora que usa 12% ao ano sem descontar a inflação mostra números enormes em 30 anos, mas boa parte desse valor é só preço mais alto. Para planejar, pense em juro real ou corrija o resultado pela inflação. A calculadora de juros compostos mostra os dois valores lado a lado.
Os três botões que você controla
- Tempo: começar antes é o fator mais poderoso.
- Aporte: aumentar o valor mensal a cada aumento de salário acelera tudo.
- Custo: taxa de administração e imposto mordem o rendimento todos os anos. Um ponto percentual de taxa em 30 anos consome uma fatia grande do resultado.
Já a taxa de retorno, o quarto botão, você não controla. Desconfie de qualquer plano que dependa de rentabilidade alta todo ano.
Os exemplos com números são hipotéticos e servem para explicar o cálculo. Não são recomendação de investimento.
Conteúdo educativo, não é recomendação de investimento. Rentabilidade passada não garante rentabilidade futura. Simulações usam as taxas de hoje e as regras de imposto vigentes; confira sempre as condições de cada produto.
Comentários
Seja a primeira pessoa a comentar.