Fundos imobiliários para iniciantes: como funcionam e como escolher
Com o preço de uma cota você vira sócio de shoppings, galpões e lajes corporativas e recebe parte dos aluguéis todo mês.
· atualizado em 11 de outubro de 2026 · 2 min de leitura
Neste artigo
Um fundo imobiliário (FII) junta o dinheiro de milhares de investidores para comprar imóveis ou títulos ligados ao setor imobiliário. As cotas são negociadas na bolsa como ações, e o fundo é obrigado a distribuir pelo menos 95% do lucro semestral, o que na prática vira um pagamento mensal aos cotistas.
Os principais tipos
- Tijolo: donos de imóveis físicos, como galpões logísticos, lajes corporativas, shoppings e agências bancárias. A renda vem do aluguel.
- Papel (recebíveis): investem em CRIs, títulos de dívida do setor imobiliário. A renda vem dos juros, normalmente atrelados ao CDI ou ao IPCA.
- Fundos de fundos (FoF): compram cotas de outros FIIs. Dão diversificação, mas cobram taxa sobre taxa.
- Híbridos: misturam as estratégias.
Veja a lista de fundos com cotação e rendimento dos últimos 12 meses, filtrando por segmento.
Como os rendimentos funcionam
Cada fundo tem uma data com: quem tiver a cota no fim desse dia recebe o rendimento anunciado, pago alguns dias depois. Comprar no dia seguinte (data ex) não dá direito ao pagamento daquele mês.
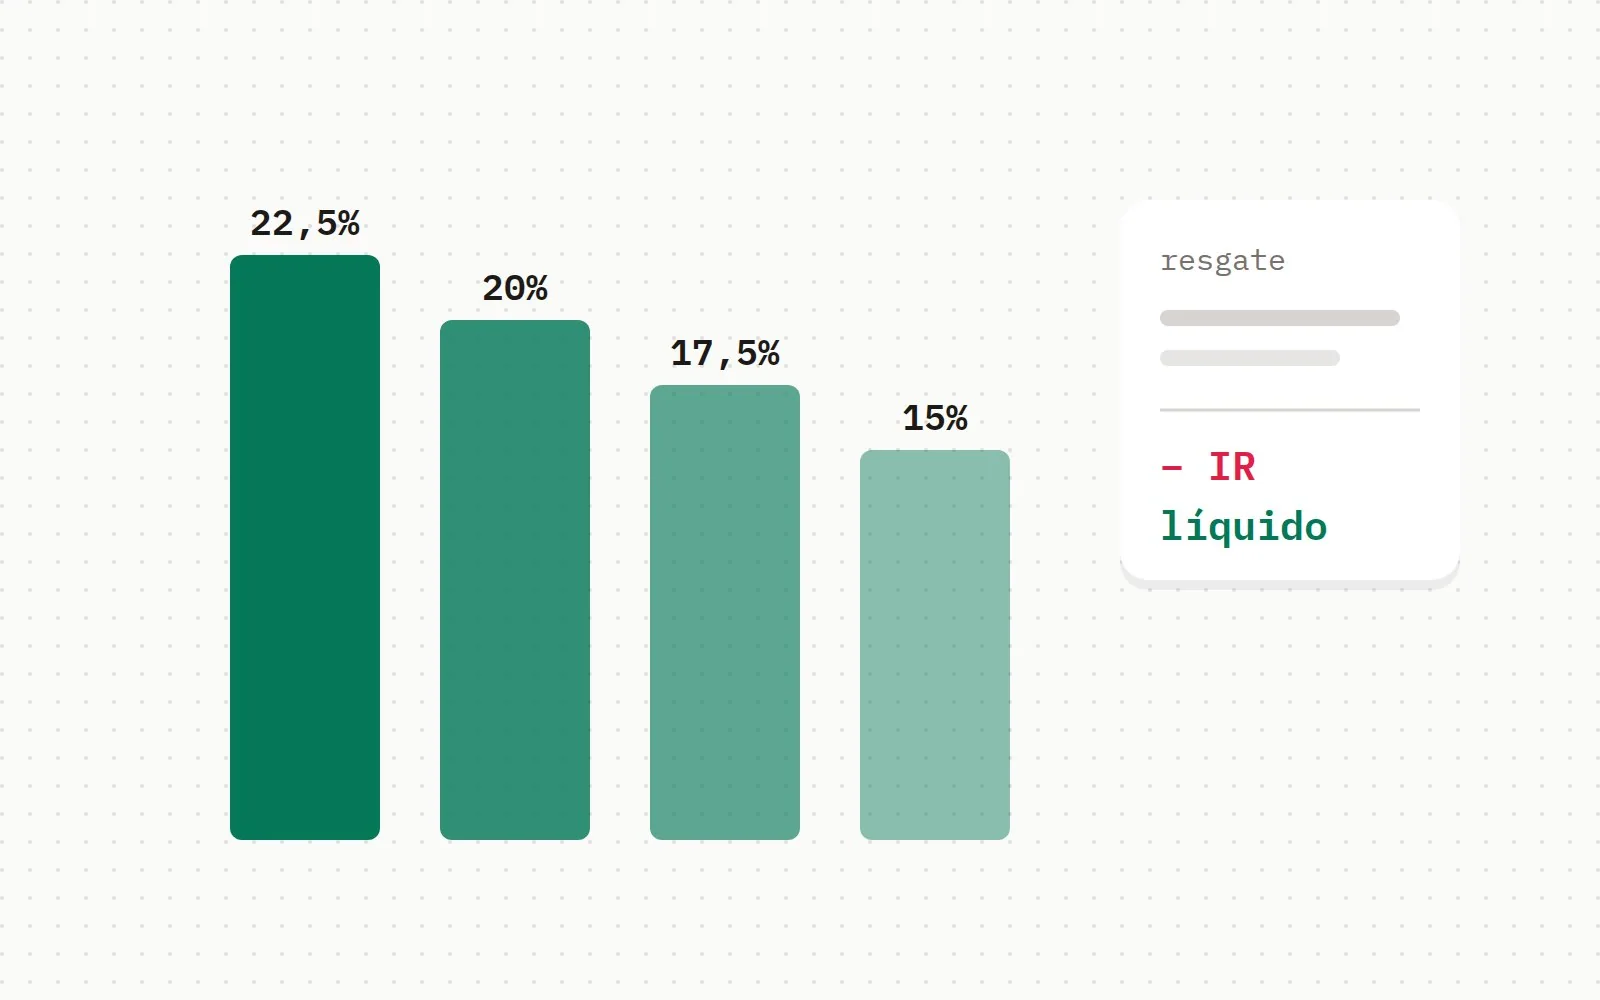
Pela regra atual, o rendimento mensal é isento de imposto de renda para pessoa física, desde que o fundo tenha cotas negociadas em bolsa, pelo menos 100 cotistas e o investidor não tenha participação relevante (10% ou mais das cotas). O lucro na venda das cotas paga 20% de IR, com DARF pago pelo próprio investidor até o último dia útil do mês seguinte.
Os números que importam
| Indicador | O que mostra | Cuidado |
|---|---|---|
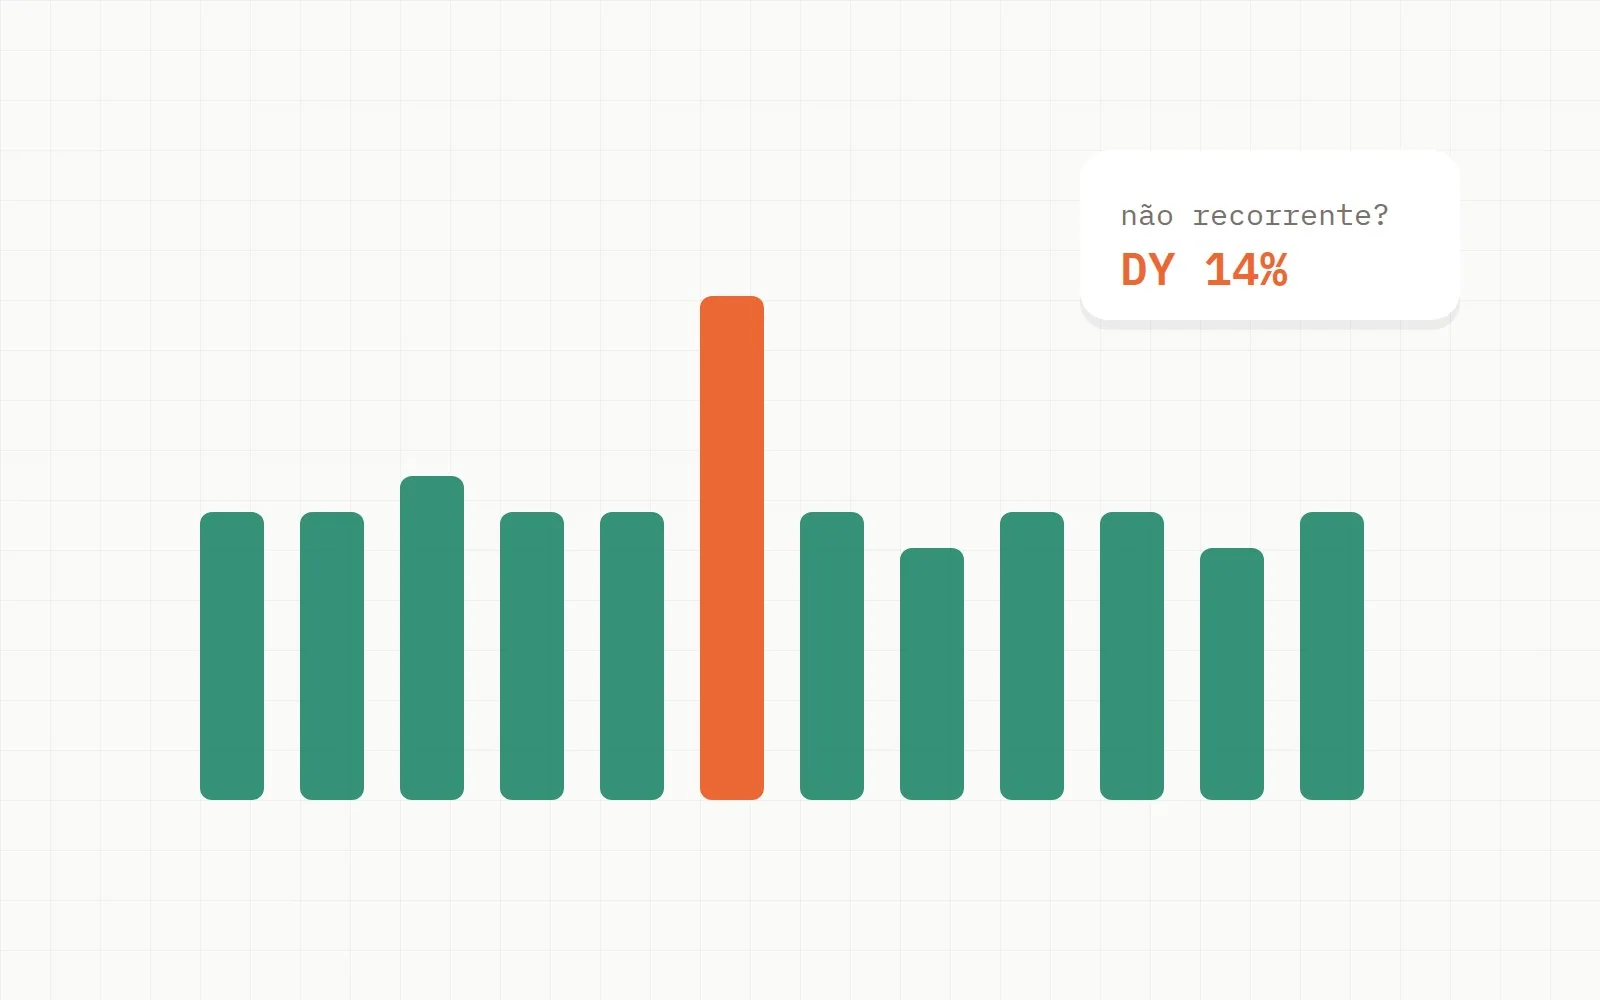
| Dividend yield (DY) | Rendimentos de 12 meses ÷ preço da cota | DY alto pode vir de cota em queda ou de lucro que não se repete |
| P/VP | Preço da cota ÷ valor patrimonial | Abaixo de 1 pode ser desconto ou sinal de problema |
| Vacância | Área vaga nos imóveis | Afeta direto a renda dos fundos de tijolo |
| Liquidez diária | Volume negociado por dia | Fundos pouco negociados são difíceis de vender |
| Concentração | Peso do maior inquilino ou ativo | Um único inquilino saindo pode derrubar a renda |
Riscos
- A cota oscila. Mesmo com rendimento estável, o preço pode cair 20% ou mais quando os juros sobem.
- Vacância e inadimplência reduzem o aluguel recebido.
- Crédito: nos fundos de papel, devedores podem atrasar ou não pagar.
- Gestão: decisões ruins de compra e venda de imóveis afetam todos os cotistas.
Como começar
Diversifique entre tipos e gestores, leia o relatório gerencial mensal de cada fundo e pense no longo prazo. Para ter ideia de quanto patrimônio uma renda mensal exige, use a calculadora de renda com FIIs.
Os exemplos com números são hipotéticos e servem para explicar o cálculo. Não são recomendação de investimento.
Conteúdo educativo, não é recomendação de investimento. Rentabilidade passada não garante rentabilidade futura. Simulações usam as taxas de hoje e as regras de imposto vigentes; confira sempre as condições de cada produto.
Comentários
Seja a primeira pessoa a comentar.