O Copom mexeu na Selic. O que muda nos seus investimentos?
Pós-fixados, prefixados, IPCA+, FIIs e poupança reagem de jeitos diferentes a cada decisão do Banco Central.
· atualizado em 11 de outubro de 2026 · 1 min de leitura
Neste artigo
A cada 45 dias, o Copom decide se a Selic sobe, cai ou fica onde está. A decisão chega ao seu extrato por caminhos diferentes, dependendo de onde está o dinheiro. O valor atual e o histórico estão na página de indicadores.
Se a Selic sobe
- Pós-fixados (CDB, LCI, LCA, Tesouro Selic): passam a render mais a partir do dia seguinte. É o cenário favorável para a reserva de emergência.
- Prefixados e IPCA+ já comprados: o preço de mercado cai. Quem leva até o vencimento recebe o combinado; quem vende antes pode ter prejuízo.
- Fundos imobiliários de tijolo: costumam cair, porque a renda fixa fica mais atraente e o custo de financiamento imobiliário sobe.
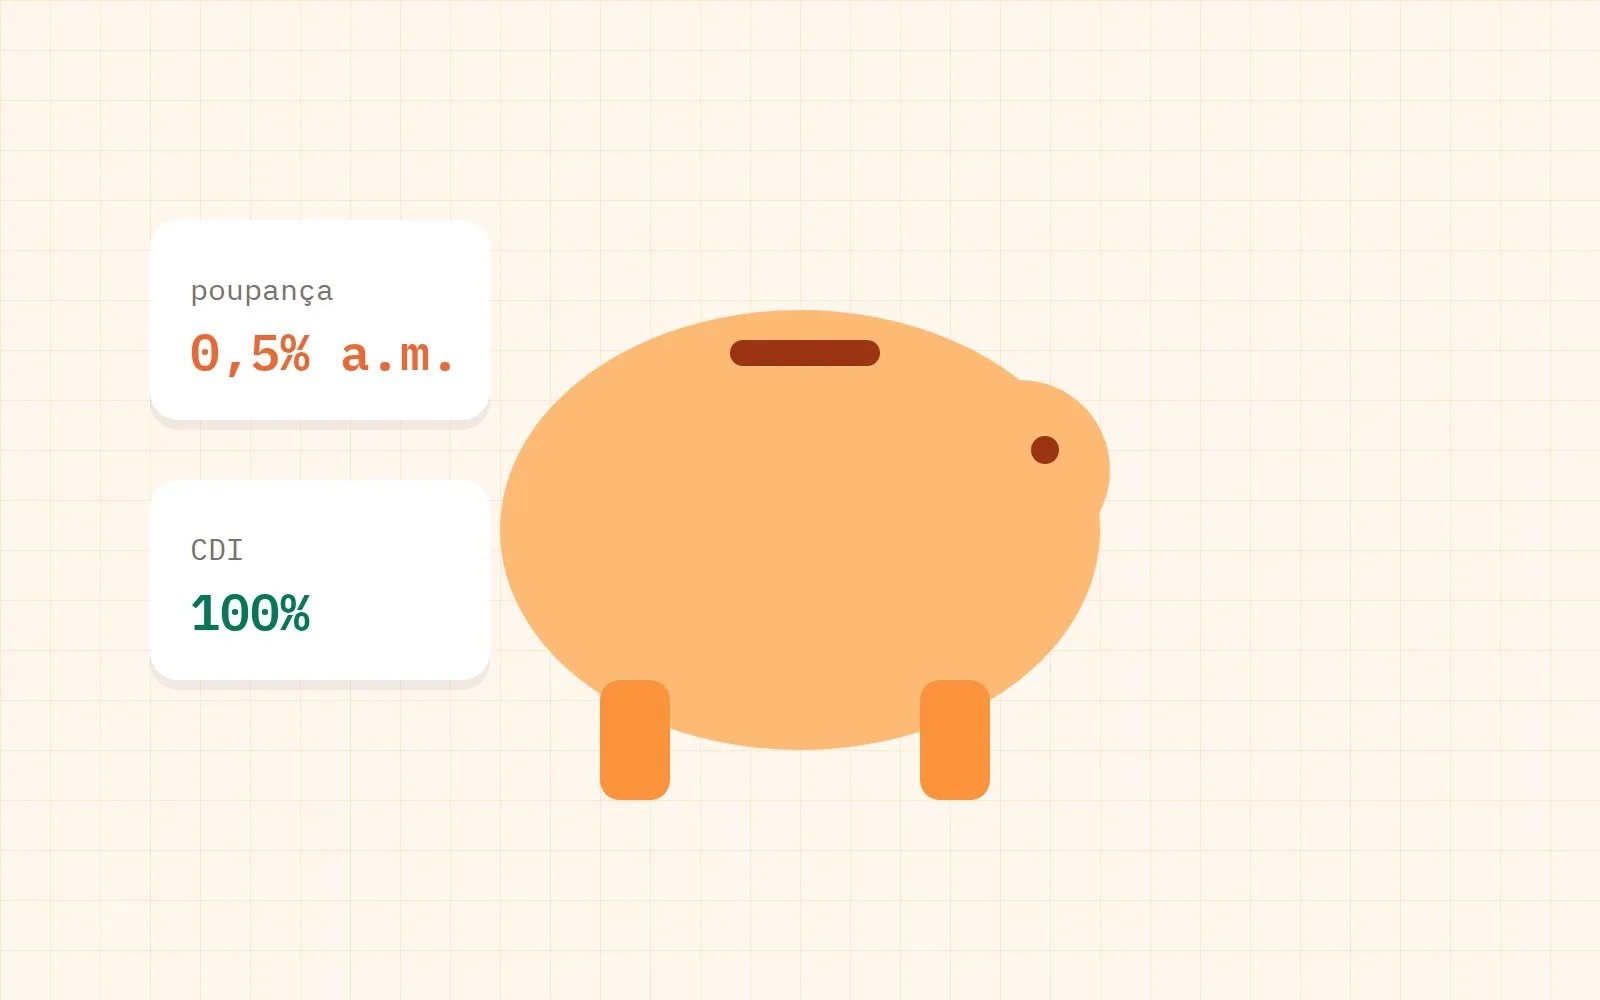
- Poupança: se a Selic estiver acima de 8,5%, não muda nada (continua 0,5% ao mês + TR).
- Dívidas: crédito novo fica mais caro. Prefira quitar o que é pós-fixado.
Se a Selic cai
- Pós-fixados: rendem menos daqui em diante.
- Prefixados e IPCA+ comprados antes: valorizam. Quem travou taxa alta sai ganhando.
- FIIs e ações: tendem a se valorizar, porque o dinheiro procura retorno fora da renda fixa.
- Poupança: se a Selic cair a 8,5% ou menos, passa a render 70% da Selic.
O que fazer na prática
Nada de mudar a carteira inteira a cada reunião do Copom. Os mercados antecipam as decisões, e quem corre atrás costuma chegar tarde. Uma carteira que mistura pós-fixados, inflação e um pouco de renda variável atravessa os ciclos com menos sustos.
Para ver como a mudança de taxa altera um investimento, refaça a simulação no simulador de renda fixa.
Os exemplos com números são hipotéticos e servem para explicar o cálculo. Não são recomendação de investimento.
Conteúdo educativo, não é recomendação de investimento. Rentabilidade passada não garante rentabilidade futura. Simulações usam as taxas de hoje e as regras de imposto vigentes; confira sempre as condições de cada produto.
Comentários
Seja a primeira pessoa a comentar.