A poupança ainda vale a pena? Compare com o Tesouro Selic e o CDB
A poupança é simples e isenta, mas a regra de rendimento faz ela perder quando a Selic está alta.
· atualizado em 11 de outubro de 2026 · 1 min de leitura
A caderneta de poupança continua sendo o investimento mais popular do país. É fácil, isenta de imposto e garantida pelo FGC. O problema está na regra de rendimento.
Como a poupança rende
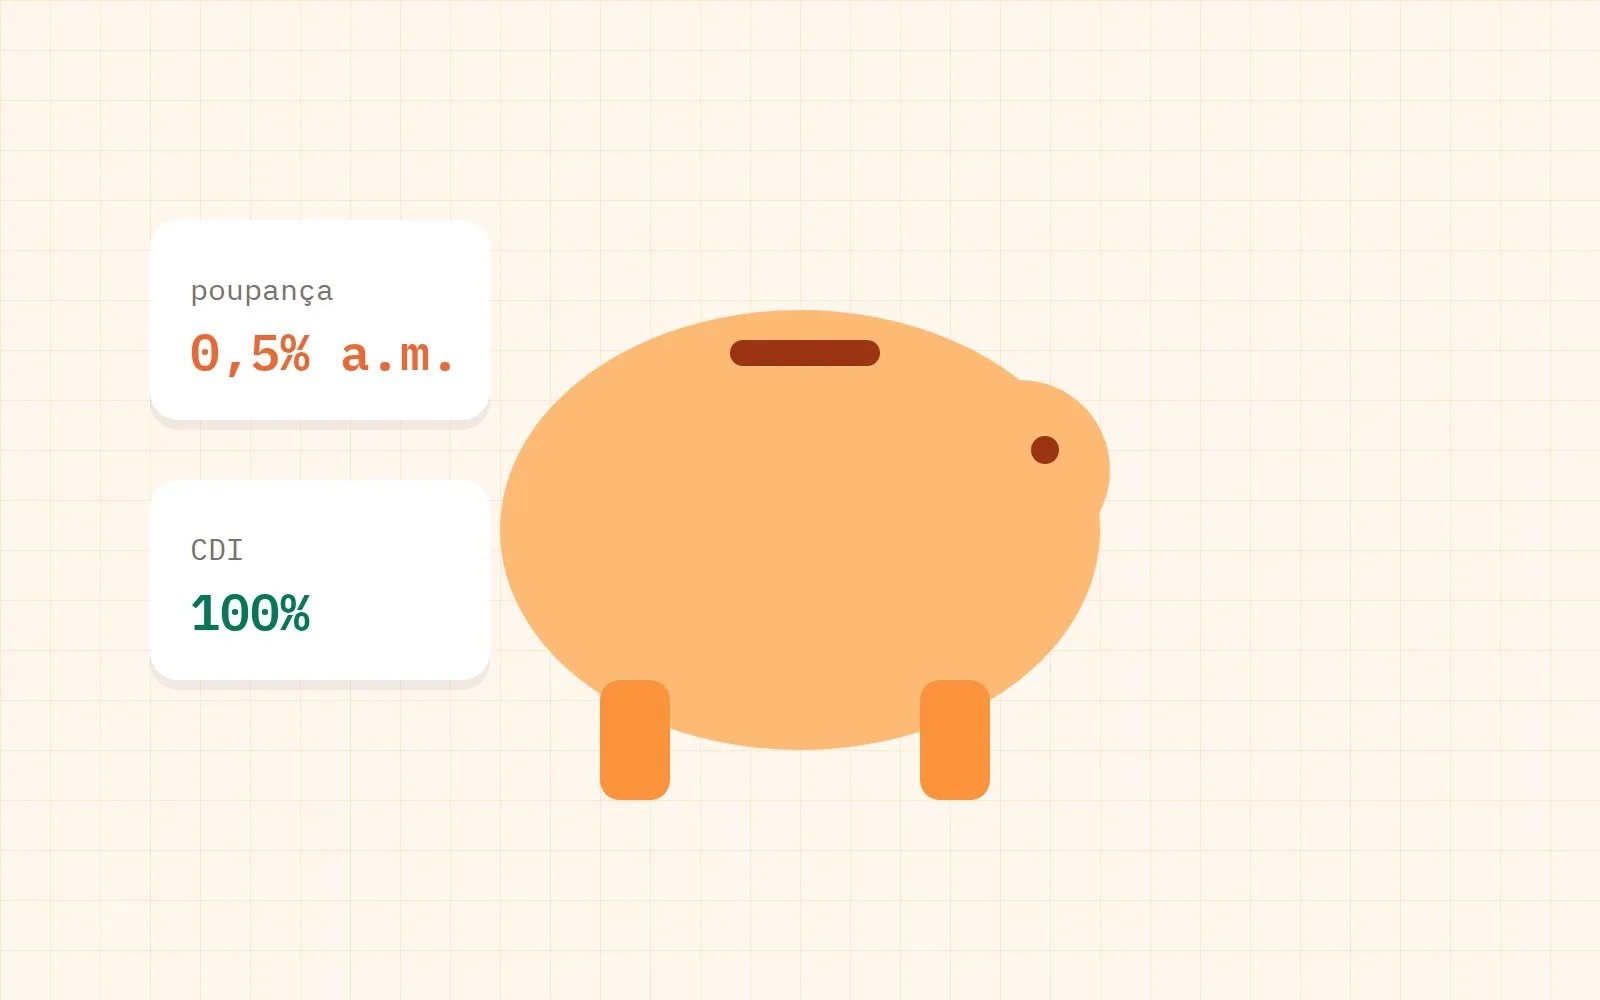
- Selic acima de 8,5% ao ano: 0,5% ao mês + TR.
- Selic igual ou abaixo de 8,5%: 70% da Selic + TR.
E só rende no aniversário: o dinheiro depositado no dia 10 rende no dia 10 do mês seguinte. Sacou no dia 9, perdeu o mês inteiro.
A comparação
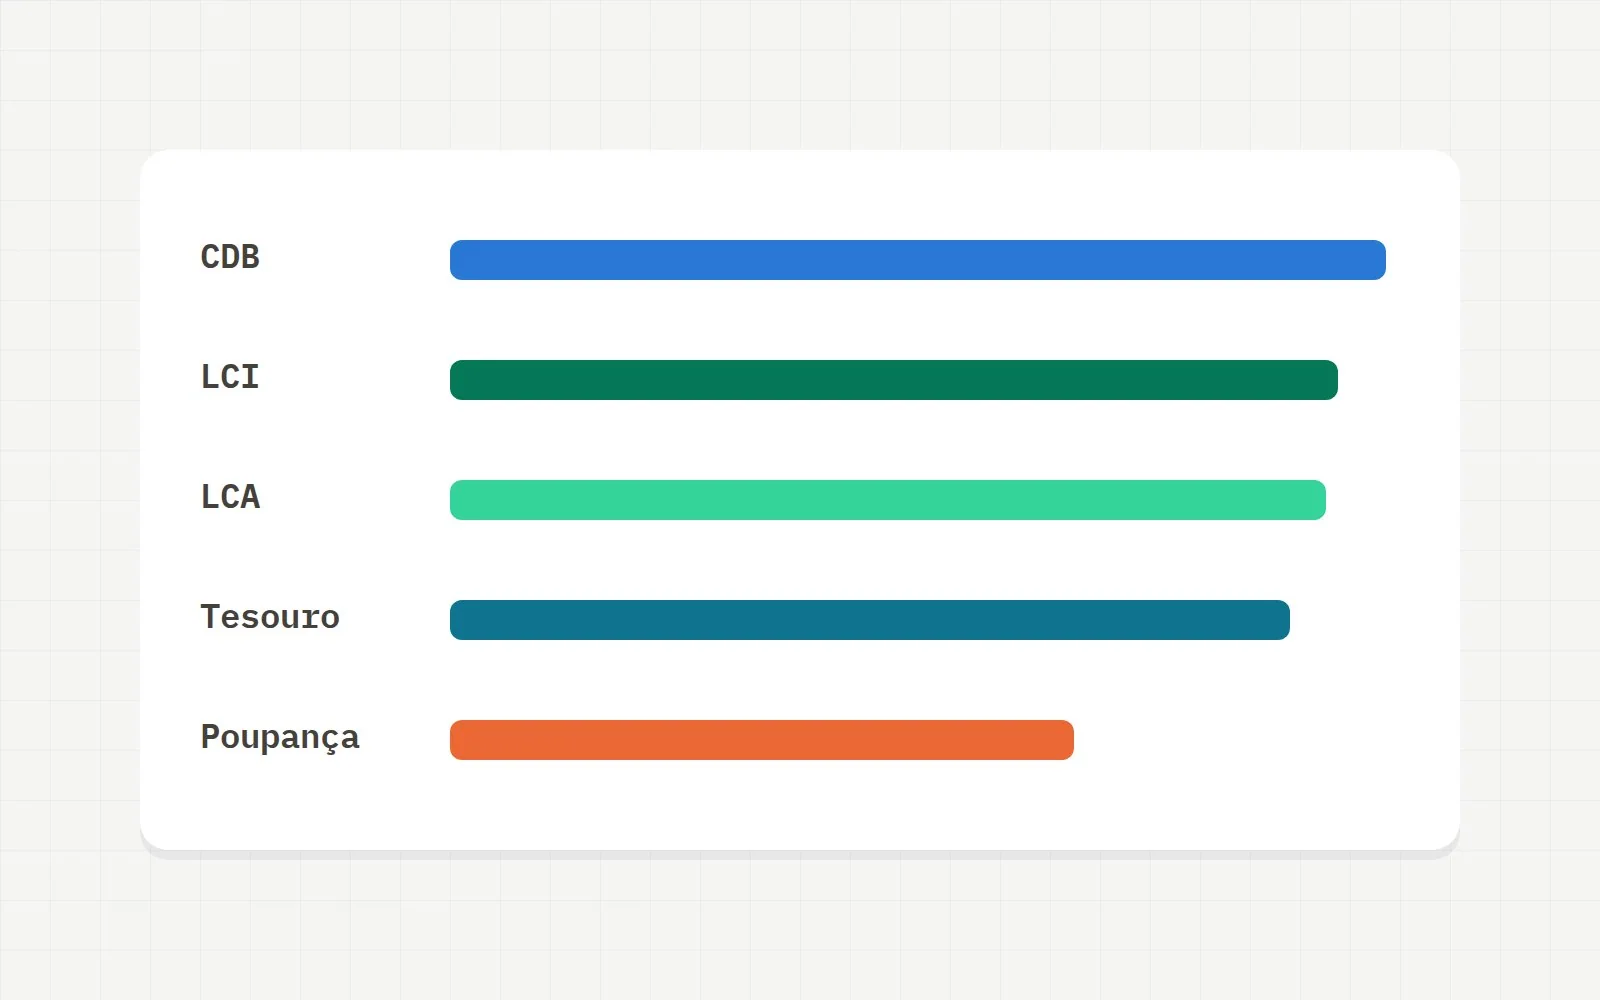
Com a Selic acima de 8,5%, a poupança fica travada em pouco mais de 6% ao ano, enquanto o CDI acompanha a Selic. Quanto mais alta a Selic, maior a distância.
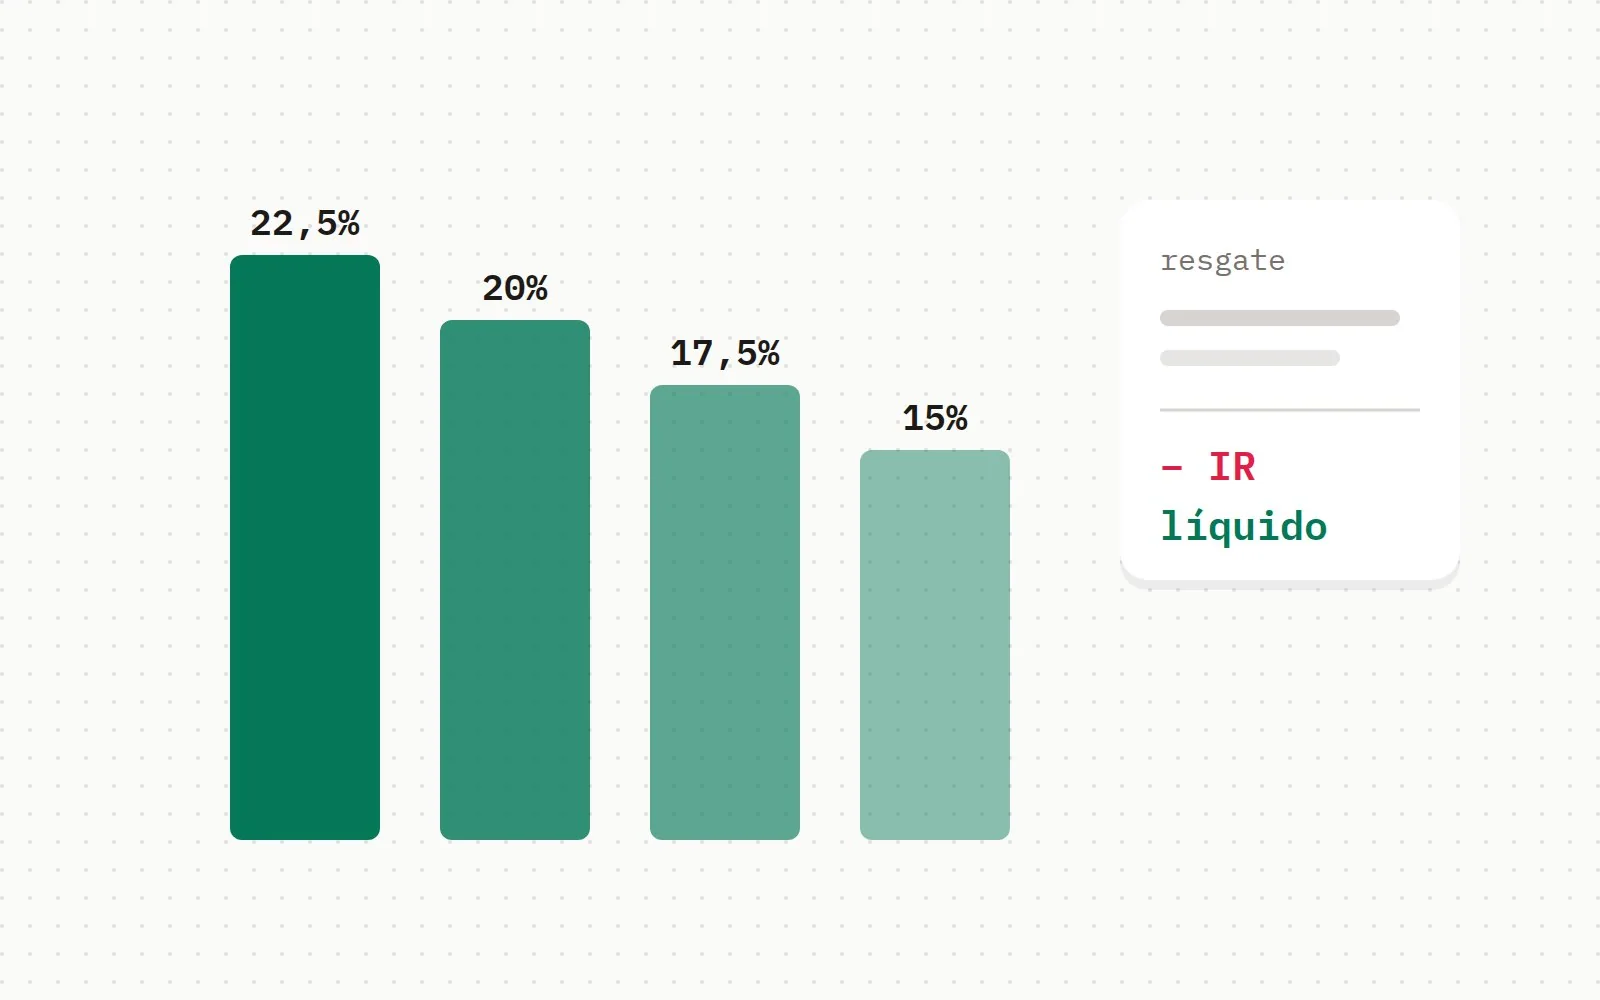
Mesmo descontando imposto de renda, um CDB de liquidez diária a 100% do CDI ou o Tesouro Selic costuma render mais. Veja a diferença com os números de hoje no comparador de renda fixa.
Quando a poupança faz sentido
- Valores muito pequenos, quando a praticidade importa mais do que a diferença.
- Selic baixa e prazos curtos, em que o IR e o IOF dos outros produtos pesam mais.
- Quem não tem conta em corretora e precisa de algo imediato.
A alternativa simples
Muitos bancos digitais oferecem conta remunerada a 100% do CDI, com resgate na hora. É quase tão simples quanto a poupança e, com a Selic alta, rende mais mesmo com imposto.
Os exemplos com números são hipotéticos e servem para explicar o cálculo. Não são recomendação de investimento.
Conteúdo educativo, não é recomendação de investimento. Rentabilidade passada não garante rentabilidade futura. Simulações usam as taxas de hoje e as regras de imposto vigentes; confira sempre as condições de cada produto.
Comentários
Seja a primeira pessoa a comentar.